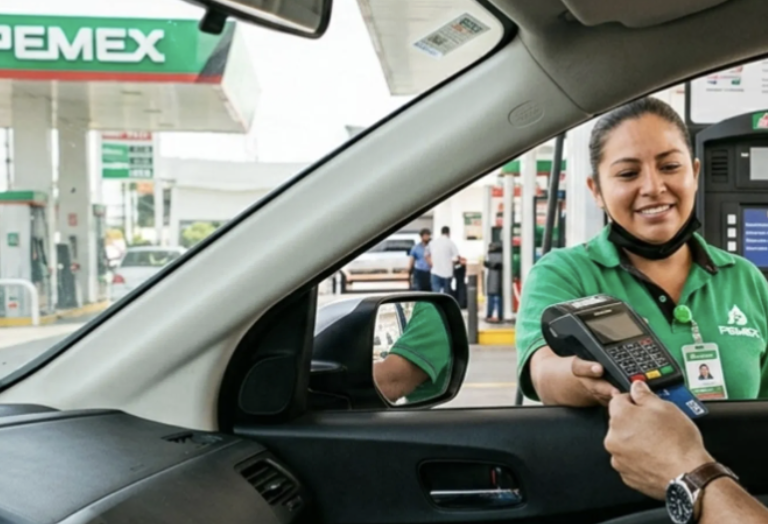
La Comisión de Hacienda de la Cámara de Diputados avaló el dictamen que expide la Ley de Economía Digital para Pagos Digitales y Electrónicos en gasolineras y carreteras de cuota , la cual tendrá vigencia en todo el país; cerrará la brecha entre la infraestructura disponible y su uso efectivo.
El dictamen determina que en la contratación digital de servicios financieros la CURP Digital será aceptada como un mecanismo de confianza; las personas usuarias, a su elección, podrán utilizarla ante las entidades, o cualquier otro mecanismo de identificación oficial, para la contratación digital de servicios financieros.
Crea el Expediente Digital Ciudadano como un mecanismo de confianza para la consulta o uso de documentos o información de las personas usuarias. Además, señala que cuando se presente una contingencia que imposibilite la recepción de medios de pago digitales y electrónicos, se permitirá el pago en efectivo o cheque.
Las entidades deberán realizar las acciones necesarias para promover la inclusión financiera de la población, difundir los productos y servicios financieros que ofrecen para los diferentes sectores de la población, promover entre la población los distintos niveles de operación de cuentas de depósito de dinero a la vista; facilitar el otorgamiento de créditos, financiamiento y préstamos a través de medios digitales, y cumplir con las demás obligaciones que se establezcan en las disposiciones legales aplicables.
El presidente de la Comisión de Hacienda, Antonio Altamirano, dijo que la Ley está integrada por 22 artículos distribuidos en cinco títulos y cinco disposiciones transitorias; busca acelerar la adopción de pagos digitales como una herramienta para impulsar la inclusión financiera, modernizar la economía y facilitar la relación entre ciudadanía, empresas y gobierno.
Resaltó que la propuesta enviada por la presidenta de la República, Claudia Sheinbaum, el pasado 8 de septiembre, parte de la premisa de que, aunque el país ya cuenta con infraestructura tecnológica como el SPEI, CODI, DIMO, códigos QR y aplicaciones financieras, una gran parte de las operaciones económicas siguen realizándose en efectivo.
Refirió que para atender esta situación la ley promueve el uso de transferencias electrónicas, tarjetas bancarias, códigos QR, tecnología NFC y otros medios digitales de pago reconocidos por las autoridades financieras.
Además, indicó que los tres órdenes de gobierno deberán habilitar y aceptar estos mecanismos para el pago de trámite y servicios públicos. Uno de los pilares de la iniciativa es la creación de condiciones para que las personas puedan contratar servicios financieros de forma totalmente digital.
Para ello, dijo, se reconoce la CURP Digital y el Expediente Digital Ciudadano como un mecanismo válido de identificación y acreditación documental con la misma validez que los documentos físicos cuando sean utilizados con autorización de las personas usuarias.
La iniciativa –aclaró– busca acelerar la digitalización de la economía mexicana mediante pagos electrónicos universales, identidad digital confiable e inclusión financiera para reducir el uso del efectivo, ampliar el acceso al crédito y modernizar la relación entre ciudadanía, empresas y gobiernos.
Relató que entre las principales disposiciones de esta nueva ley, está que las autoridades de los tres órdenes de gobierno deberán realizar las acciones necesarias para aceptar medios de pago digitales y electrónicos en la atención de trámites y servicios; que la Secretaría de Hacienda y Crédito Público determinará los sectores estratégicos y actividades relevantes en los cuales la aceptación de medios de pago digitales y electrónicos será la única forma de pago.
También, que las autoridades competentes de cada sector emitirán disposiciones administrativas correspondientes y podrán establecer mecanismos y plazos para una transición gradual. Además, cuando una contingencia imposibilita la recepción de medios de pago digitales y electrónicos, se permitirá el pago en efectivo o cheque. La contingencia no podrá utilizarse de manera permanente o recurrente para justificar el incumplimiento de la ley.
Adicionalmente, fija atribuciones al Banco de México relacionadas con transferencia electrónica, aplicación de servicios financieros y recepción de pagos mediante códigos QR.