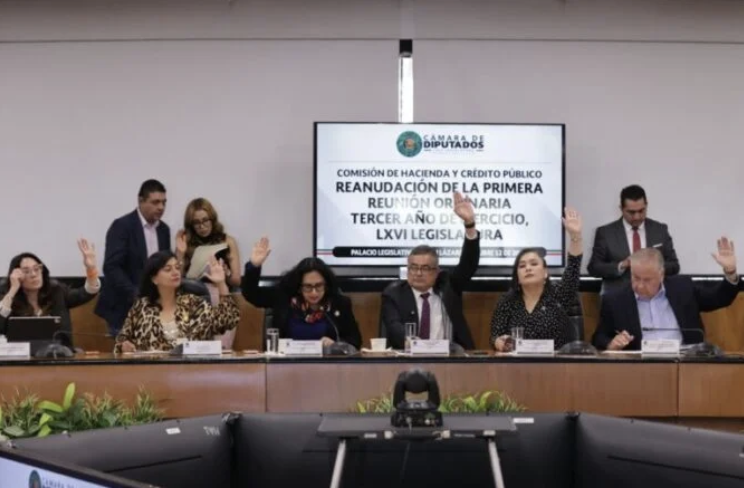
La Comisión de Hacienda de la Cámara de Diputados aprobó reformas a la Ley del Impuesto Sobre la Renta (ISR), y expide disposiciones para facilitar el cumplimiento de las obligaciones fiscales, reforzando el combate a las llamadas factureras, para fortalecer la capacidad financiera del Estado.
El documento, que deriva de una iniciativa de la presidenta Claudia Sheinbaum, el pasado 8 de septiembre, se aprobó en lo general con 26 votos a favor, 9 en contra y cero abstenciones, mientras que en lo particular y con cambios, por 23 votos en pro, 8 en contra y cero abstenciones. Se envió a la Mesa Directiva para su programación legislativa.
El presidente de la citada Comisiòn, Carol Antonio Altamirano, dijo que la finalidad es fortalecer un sistema fiscal más justo, sencillo y eficiente, que facilite el pago de impuestos a las personas contribuyentes, impulse la inversión y combata la evasión fiscal para que quienes obtienen ingresos contribuyan de manera equitativa al desarrollo del país, sin crear nuevos impuestos ni aumentar las tasas existentes.
Resaltó que se plantean más facilidades para los pequeños negocios y profesionistas, se amplía el acceso al Régimen Simplificado de Confianza (Resico) aumentando el límite de ingresos de 3.5 a 5 millones de pesos anuales para personas físicas y de 35 a 50 millones para empresas, además de facilitar su reincorporación; mayor apoyo al campo, al elevar de 900 mil a un millón de pesos el ingreso anual libre de ISR para pequeños productores agrícolas, ganaderos, silvícolas y pesquero que cumplan los requisitos.
Además, hay impulso a la inversión de pequeñas empresas, al permitir que las empresas en Resico descuenten fiscalmente una mayor proporción de sus inversiones en maquinaria, equipo y otros bienes, favoreciendo su crecimiento y liquidez.
Comentó que algunas medidas para combatir la evasión y fortalecer la inversión, así como combatir el uso indebido de facturas y deducciones, son los límites al uso de gastos y pérdidas fiscales para reducir artificialmente el pago de impuestos en empresas con ingresos superiores a 50 millones de pesos, y contempla excepciones para proteger a empresas de reciente creación y determinadas actividades.
También, fija reglas más claras para evitar abusos fiscales, al fortalecer los controles sobre intereses, anticipo, operaciones con acciones, aportaciones de capital y utilidades empresariales, para que los impuestos reflejan mejor las operaciones económicas reales.De igual modo, simplificación y actualización de regímenes empresariales, al eliminar el régimen especial de grupos de sociedades y se ajusta a disposiciones aplicables a distintas operaciones empresariales, buscando mayor claridad y un tratamiento fiscal más uniforme.
Asimismo, mayor certeza para invertir en México, con la incorporación a disposiciones legales temporales de diversos estímulos fiscales para promover nuevas inversiones, capacitación, innovación, desarrollo regional y economía circular, dando mayor seguridad a las empresas que los utilizan; es decir, se da mayor certeza a la inversión al incorporar los estímulos fiscales a la Ley del Impuesto Sobre la Renta.