La Cámara de Diputados avaló los cambios del Senado a la Ley del Impuesto sobre la Renta (ISR), que exenta a la industria automotriz y los expendedores de gasolina y diésel de los límites a la deducción fiscal, aprobados en octubre y que aplican a las grandes empresas.
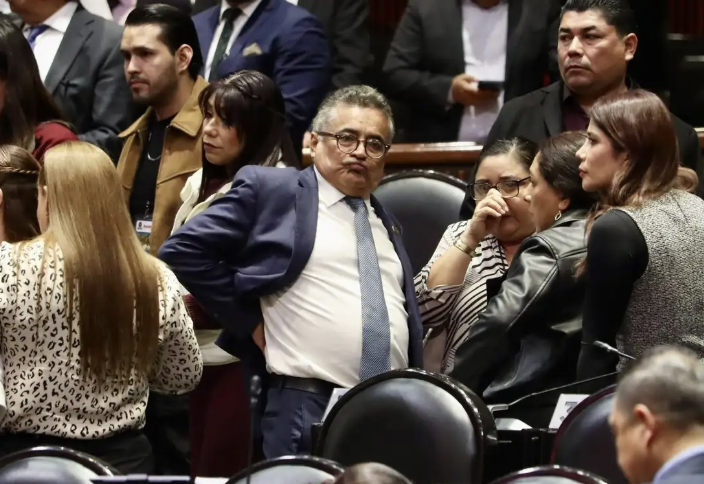
Luego de su aprobación en la mañana, en la Comisión de Hacienda y Crédito Público, la minuta fue avalada por el pleno de San Lázaro por 349 votos en favor, de Morena y sus aliados, a los cuales se sumó MC, por 92 en contra, del PAN y el PRI.
Aunque se presentaron reservas a los cambios –que fueron presentadas por solo un orador por partido–, ninguna fue avalada, por lo que el documento fue enviado al Ejecutivo para su publicación en el Diario Oficial de la Federación y posterior entrada en vigor.
El pasado 14 de octubre, la Cámara aprobó la Ley del ISR y la envió para su ratificación al Senado, pero el 27 de octubre esa cámara ajustó el documento, al modificar el artículo 78-E, a partir de aprobar una reserva del coordinador Ignacio Mier y Emmanuel Reyes Carmona, cercano al secretario de Economía, Marcelo Ebrard.
Con la modificación se dejó fuera a la industria automotriz terminal y a las gasolineras de un mecanismo de control de deducciones autorizadas y pérdidas fiscales, que tiene como límite 50 millones de pesos, al considerar que se trata de actividades que, por su naturaleza e importancia, requieren un tratamiento diferenciado.
Al argumentar en favor de los cambios hechos por el Senado, el presidente de la Comisión de Hacienda, Carol Antonio Altamirano (Morena), señaló que las modificaciones son necesarias porque “consideran particularidades operativas y económicas de determinados sectores productivos, a fin de evitar efectos que puedan dañar injustamente su competitividad y desarrollo”.
Por lo que se refiere a las compañías de ensamblaje de autos, dijo, éstas “presentan características operativas y fiscales similares a las empresas que realizan operaciones de maquila, las cuales ya se encuentran contempladas en las excepciones previstas en el citado artículo”.
En cuanto a la exención para las gasolineras, el objetivo es atender “las particularidades de una actividad formal y altamente regulada cuyos costos de adquisición inciden directamente en sus condiciones de operación y cuya capacidad para trasladar incrementos de costos al consumidor final puede verse limitada”.